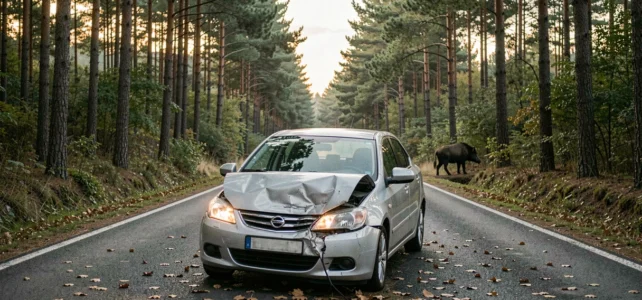
Un sanglier de plusieurs dizaines de kilos surgit devant le capot, la collision dure une fraction de seconde, mais les conséquences s’étalent sur des semaines. Entre le bord de route, le constat à rédiger seul et les échanges avec l’assureur, chaque étape compte pour ne pas perdre en indemnisation. Voici comment gérer un accident avec un sanglier, du bitume jusqu’au dossier de sinistre.
Sécuriser la zone après une collision avec un sanglier
On ne parle pas ici d’un accrochage classique entre deux véhicules. Un sanglier percuté à vitesse modérée peut déformer un pare-chocs, exploser un radiateur ou bloquer la direction. Le premier réflexe, c’est d’évaluer si le véhicule peut encore rouler.
Si la voiture est immobilisée, on allume les feux de détresse et on pose le triangle de signalisation à distance suffisante, surtout de nuit sur une route sans éclairage. On sort du véhicule par le côté opposé à la circulation, gilet réfléchissant enfilé.
L’animal peut encore être vivant. Ne jamais s’approcher d’un sanglier blessé : même au sol, il peut charger ou mordre. On appelle la gendarmerie, qui contactera si nécessaire un lieutenant de louveterie ou un garde-chasse pour intervenir. C’est aussi le moment de photographier la scène, les dégâts sur le véhicule, la position de l’animal et les marques sur la chaussée.
Quand on gère un accident avec un sanglier en voiture, ces preuves visuelles prises sur place constituent le socle du dossier d’indemnisation. Sans elles, l’assureur peut contester la nature du sinistre.
Déclaration de sinistre et délai de cinq jours ouvrés
Le délai légal pour déclarer le sinistre à l’assureur est de cinq jours ouvrés à compter de la date de l’accident. Passé ce délai, la prise en charge peut être refusée ou réduite. Ce n’est pas un conseil, c’est une clause contractuelle standard.
Les pièces à réunir pour le dossier
Un dossier solide accélère le traitement. Voici ce qu’on rassemble avant de contacter l’assureur :
- Le procès-verbal ou le récépissé de dépôt de plainte remis par la gendarmerie, qui atteste la nature de l’accident (collision avec animal sauvage)
- Les photos prises sur place : dégâts sur le véhicule, traces de sang ou de poils, environnement de la route
- Le constat amiable rempli seul (en cochant la case « un seul véhicule impliqué »), avec un croquis de la situation
- Le certificat d’immatriculation et les coordonnées du contrat d’assurance auto
On envoie la déclaration par lettre recommandée avec accusé de réception, même si l’assureur accepte une déclaration en ligne ou par téléphone. Le recommandé crée une preuve de date, et c’est la seule qui tient en cas de litige.
Pourquoi appeler la gendarmerie, pas seulement l’assurance
La gendarmerie n’est pas là pour le constat au sens classique. Mais son intervention génère un procès-verbal qui classe l’événement en collision avec un animal sauvage. Sans ce document, l’assureur pourrait requalifier le sinistre en sortie de route simple, ce qui change la prise en charge selon les garanties du contrat.
Garantie auto et indemnisation : ce que couvre réellement le contrat
Tous les contrats d’assurance auto ne traitent pas ce type de sinistre de la même manière. La distinction tient à un point précis : la collision avec un animal sauvage relève de la garantie « dommages collision » ou « tous risques », pas de la responsabilité civile seule.
Avec une assurance au tiers, on ne perçoit rien pour les dégâts matériels sur son propre véhicule. L’assurance au tiers couvre les dommages causés à autrui, pas à soi-même. Pour obtenir une indemnisation des réparations, il faut disposer au minimum d’une garantie dommages collision, ou mieux, d’une garantie tous risques.
Franchise et impact sur le bonus-malus
Une franchise s’applique dans la plupart des contrats. Son montant varie selon les assureurs et les formules, donc on vérifie les conditions particulières avant de lancer la procédure. Un accident avec un sanglier n’entraîne pas de malus : la collision avec un animal sauvage est classée comme un sinistre sans tiers identifié, ce qui préserve le coefficient de réduction-majoration.
C’est un point que beaucoup de conducteurs ignorent et qui évite de renoncer à la déclaration par peur de voir sa prime augmenter.
Recours contre un tiers et rôle du FGAO
Dans la majorité des cas, personne n’est identifié comme responsable : le sanglier n’a pas de propriétaire. Le conducteur supporte la franchise et s’en remet à son propre contrat. Deux exceptions méritent d’être connues.
Si des chasseurs étaient en action et que l’animal a traversé la route en fuyant une battue, la responsabilité de la société de chasse ou de la fédération départementale peut être engagée. On documente ce point avec le procès-verbal de gendarmerie et, si possible, des témoignages.
Si aucun panneau de signalisation n’avertissait de la présence de gibier sur un tronçon connu pour les traversées d’animaux, le gestionnaire de la route (État, département, commune) peut être mis en cause pour défaut d’entretien ou de signalisation.
Quand aucune de ces pistes n’aboutit et que le conducteur n’a pas de garantie suffisante, le Fonds de Garantie des Assurances Obligatoires de dommages (FGAO) peut intervenir pour indemniser les dommages corporels. Ce recours reste limité aux préjudices physiques et suppose de constituer un dossier spécifique.
Réduire le risque de collision avec un animal sauvage
Environ 40 000 collisions entre véhicules et animaux sauvages surviennent chaque année en France. La population de sangliers continue de croître : pour la saison 2024-2025, environ 881 372 sangliers ont été prélevés, un record en hausse d’environ 2 % sur un an.
Les zones les plus exposées sont les routes bordées de forêts et de cultures, particulièrement à l’aube et au crépuscule. Réduire sa vitesse à la tombée de la nuit en zone boisée reste la mesure la plus efficace. Un sanglier adulte peut peser plus de cent kilos : à 90 km/h, l’énergie du choc suffit à déformer l’intégralité de la face avant d’un véhicule.
Quand un panneau triangulaire signale le passage de gibier, on lève le pied et on scrute les bas-côtés. Si un animal apparaît dans les phares, on freine en ligne droite sans donner de coup de volant brusque. Un écart pour éviter le sanglier se termine souvent dans le fossé ou en face, avec des conséquences plus graves que la collision elle-même.
Un bon contrat, un réflexe de déclaration rapide et une conduite adaptée en zone à risque forment le triptyque qui fait la différence entre un sinistre bien géré et un litige qui s’enlise.