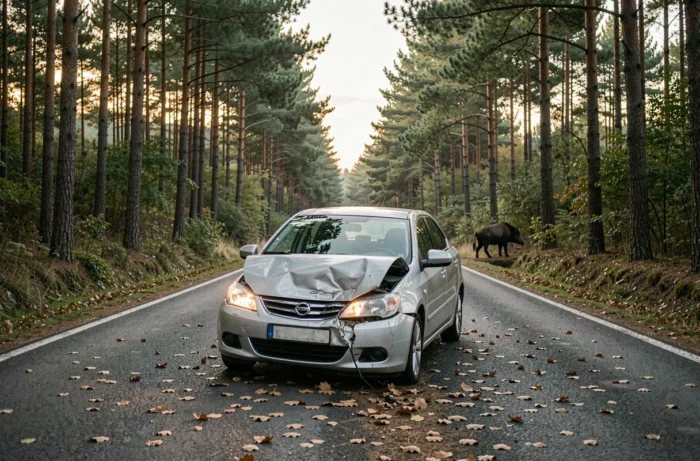
Un jabalí de varios kilos apareció frente al capó, la colisión duró una fracción de segundo, pero las consecuencias se extienden durante semanas. Entre el borde de la carretera, el parte a redactar solo y los intercambios con el asegurador, cada paso cuenta para no perder en indemnización. Aquí te mostramos cómo gestionar un accidente con un jabalí, del asfalto hasta el expediente de siniestro.
Asegurar la zona después de una colisión con un jabalí
No estamos hablando aquí de un choque clásico entre dos vehículos. Un jabalí atropellado a velocidad moderada puede deformar un parachoques, explotar un radiador o bloquear la dirección. El primer reflejo es evaluar si el vehículo puede seguir rodando.
Si el coche está inmovilizado, encendemos las luces de emergencia y colocamos el triángulo de señalización a una distancia suficiente, especialmente de noche en una carretera sin iluminación. Salimos del vehículo por el lado opuesto al tráfico, con el chaleco reflectante puesto.
El animal puede seguir vivo. Nunca acercarse a un jabalí herido: incluso en el suelo, puede embestir o morder. Llamamos a la gendarmería, que contactará si es necesario a un teniente de caza o un guarda de caza para intervenir. También es el momento de fotografiar la escena, los daños en el vehículo, la posición del animal y las marcas en la carretera.
Cuando se gestiona un accidente con un jabalí en coche, estas pruebas visuales tomadas en el lugar constituyen la base del expediente de indemnización. Sin ellas, el asegurador puede impugnar la naturaleza del siniestro.
Declaración de siniestro y plazo de cinco días hábiles
El plazo legal para declarar el siniestro al asegurador es de cinco días hábiles a partir de la fecha del accidente. Pasado este plazo, la cobertura puede ser rechazada o reducida. No es un consejo, es una cláusula contractual estándar.
Los documentos a reunir para el expediente
Un expediente sólido acelera el tratamiento. Aquí está lo que se reúne antes de contactar al asegurador:
- El atestado o el recibo de la denuncia entregado por la gendarmería, que atestigua la naturaleza del accidente (colisión con animal salvaje)
- Las fotos tomadas en el lugar: daños en el vehículo, huellas de sangre o pelos, entorno de la carretera
- El parte amistoso rellenado solo (marcando la casilla “un solo vehículo implicado”), con un croquis de la situación
- El certificado de matriculación y los datos del contrato de seguro de auto
Se envía la declaración por carta recomendada con acuse de recibo, incluso si el asegurador acepta una declaración en línea o por teléfono. La carta recomendada crea una prueba de fecha, y es la única que cuenta en caso de litigio.
Por qué llamar a la gendarmería, no solo al seguro
La gendarmería no está allí para el parte en el sentido clásico. Pero su intervención genera un atestado que clasifica el evento como colisión con un animal salvaje. Sin este documento, el asegurador podría reclasificar el siniestro como una salida de carretera simple, lo que cambia la cobertura según las garantías del contrato.
Seguro de auto e indemnización: lo que realmente cubre el contrato
No todos los contratos de seguro de auto tratan este tipo de siniestro de la misma manera. La distinción radica en un punto preciso: la colisión con un animal salvaje entra dentro de la garantía “daños por colisión” o “todo riesgo”, no solo de la responsabilidad civil.
Con un seguro a terceros, no se percibe nada por los daños materiales en su propio vehículo. El seguro a terceros cubre los daños causados a otros, no a uno mismo. Para obtener una indemnización por las reparaciones, se debe tener al menos una garantía de daños por colisión, o mejor aún, una garantía a todo riesgo.
Franquicia e impacto en el bonus-malus
Se aplica una franquicia en la mayoría de los contratos. Su monto varía según los aseguradores y las fórmulas, por lo que se deben verificar las condiciones particulares antes de iniciar el procedimiento. Un accidente con un jabalí no conlleva un malus: la colisión con un animal salvaje se clasifica como un siniestro sin tercero identificado, lo que preserva el coeficiente de reducción-aumento.
Este es un punto que muchos conductores ignoran y que evita renunciar a la declaración por miedo a ver aumentar su prima.
Recurso contra un tercero y papel del FGAO
En la mayoría de los casos, nadie es identificado como responsable: el jabalí no tiene propietario. El conductor asume la franquicia y se remite a su propio contrato. Dos excepciones merecen ser conocidas.
Si había cazadores en acción y el animal cruzó la carretera huyendo de una batida, la responsabilidad de la sociedad de caza o de la federación departamental puede ser comprometida. Se documenta este punto con el atestado de gendarmería y, si es posible, con testimonios.
Si no había ningún cartel de señalización advirtiendo de la presencia de caza en un tramo conocido por los cruces de animales, el gestor de la carretera (Estado, departamento, municipio) puede ser responsabilizado por falta de mantenimiento o señalización.
Cuando ninguna de estas vías tiene éxito y el conductor no tiene una garantía suficiente, el Fondo de Garantía de Seguros Obligatorios de Daños (FGAO) puede intervenir para indemnizar los daños corporales. Este recurso se limita a los perjuicios físicos y supone constituir un expediente específico.
Reducir el riesgo de colisión con un animal salvaje
Aproximadamente 40,000 colisiones entre vehículos y animales salvajes ocurren cada año en Francia. La población de jabalíes sigue creciendo: para la temporada 2024-2025, aproximadamente 881,372 jabalíes han sido cazados, un récord que aumenta alrededor del 2% en un año.
Las zonas más expuestas son las carreteras bordeadas de bosques y cultivos, particularmente al amanecer y al atardecer. Reducir la velocidad al caer la noche en zona boscosa sigue siendo la medida más efectiva. Un jabalí adulto puede pesar más de cien kilos: a 90 km/h, la energía del impacto es suficiente para deformar toda la parte delantera de un vehículo.
Cuando un cartel triangular señala el paso de caza, se levanta el pie y se observa los márgenes. Si un animal aparece en los faros, se frena en línea recta sin hacer un giro brusco. Un desvío para evitar el jabalí a menudo termina en la zanja o en el sentido contrario, con consecuencias más graves que la colisión misma.
Un buen contrato, un reflejo de declaración rápida y una conducción adecuada en zona de riesgo forman el tríptico que marca la diferencia entre un siniestro bien gestionado y un litigio que se estanca.