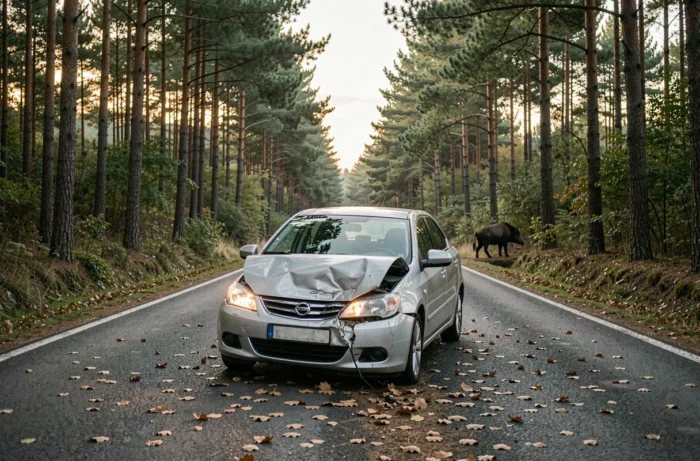
Un cinghiale di diverse decine di chili è apparso davanti al cofano, la collisione dura una frazione di secondo, ma le conseguenze si protraggono per settimane. Tra il bordo della strada, il verbale da redigere da soli e gli scambi con l’assicuratore, ogni fase è importante per non perdere l’indennizzo. Ecco come gestire un incidente con un cinghiale, dall’asfalto fino al dossier di sinistro.
Mettere in sicurezza l’area dopo una collisione con un cinghiale
Non si parla qui di un classico tamponamento tra due veicoli. Un cinghiale investito a velocità moderata può deformare un paraurti, far esplodere un radiatore o bloccare la direzione. Il primo riflesso è valutare se il veicolo può ancora muoversi.
Se l’auto è immobilizzata, accendiamo le luci di emergenza e posizioniamo il triangolo di segnalazione a una distanza sufficiente, soprattutto di notte su una strada non illuminata. Usciremo dal veicolo dal lato opposto al traffico, indossando il gilet riflettente.
L’animale potrebbe essere ancora vivo. Non avvicinarsi mai a un cinghiale ferito: anche a terra, può caricare o mordere. Chiamiamo i carabinieri, che contatteranno se necessario un ufficiale di caccia o un guardiacaccia per intervenire. È anche il momento di fotografare la scena, i danni al veicolo, la posizione dell’animale e le tracce sulla carreggiata.
Quando si gestisce un incidente con un cinghiale in auto, queste prove visive scattate sul posto costituiscono la base del dossier di indennizzo. Senza di esse, l’assicuratore potrebbe contestare la natura del sinistro.
Dichiarazione di sinistro e termine di cinque giorni lavorativi
Il termine legale per dichiarare il sinistro all’assicuratore è di cinque giorni lavorativi dalla data dell’incidente. Trascorso questo termine, la copertura può essere rifiutata o ridotta. Non è un consiglio, è una clausola contrattuale standard.
I documenti da raccogliere per il dossier
Un dossier solido accelera il trattamento. Ecco cosa raccogliere prima di contattare l’assicuratore:
- Il verbale o la ricevuta di deposito della denuncia rilasciata dai carabinieri, che attesta la natura dell’incidente (collisione con animale selvatico)
- Le foto scattate sul posto: danni al veicolo, tracce di sangue o di peli, ambiente della strada
- Il verbale amichevole compilato da soli (spuntando la casella “un solo veicolo coinvolto”), con uno schizzo della situazione
- Il certificato di immatricolazione e i dettagli del contratto di assicurazione auto
Inviare la dichiarazione per raccomandata con ricevuta di ritorno, anche se l’assicuratore accetta una dichiarazione online o telefonica. La raccomandata crea una prova di data, ed è l’unica che tiene in caso di controversia.
Perché chiamare i carabinieri, non solo l’assicurazione
I carabinieri non sono lì per il verbale nel senso classico. Ma il loro intervento genera un verbale che classifica l’evento come collisione con un animale selvatico. Senza questo documento, l’assicuratore potrebbe riclassificare il sinistro come uscita di strada semplice, il che cambia la copertura a seconda delle garanzie del contratto.
Garanzia auto e indennizzo: cosa copre realmente il contratto
Tutti i contratti di assicurazione auto non trattano questo tipo di sinistro allo stesso modo. La distinzione si basa su un punto preciso: la collisione con un animale selvatico rientra nella garanzia “danni collisione” o “tutti i rischi”, non solo nella responsabilità civile.
Con un’assicurazione di responsabilità civile, non si percepisce nulla per i danni materiali al proprio veicolo. L’assicurazione di responsabilità civile copre i danni causati a terzi, non a se stessi. Per ottenere un indennizzo per le riparazioni, è necessario disporre almeno di una garanzia per danni collisione, o meglio, di una garanzia tutti i rischi.
Franchigia e impatto sul bonus-malus
Una franchigia si applica nella maggior parte dei contratti. Il suo importo varia a seconda degli assicuratori e delle formule, quindi si verificano le condizioni particolari prima di avviare la procedura. Un incidente con un cinghiale non comporta un malus: la collisione con un animale selvatico è classificata come un sinistro senza terzo identificato, il che preserva il coefficiente di riduzione-maggiorazione.
È un punto che molti conducenti ignorano e che evita di rinunciare alla dichiarazione per paura di vedere aumentare il premio.
Ricorso contro un terzo e ruolo del FGAO
Nella maggior parte dei casi, nessuno è identificato come responsabile: il cinghiale non ha un proprietario. Il conducente sostiene la franchigia e si affida al proprio contratto. Due eccezioni meritano di essere conosciute.
Se dei cacciatori erano in azione e l’animale ha attraversato la strada fuggendo da una battuta, la responsabilità della società di caccia o della federazione provinciale può essere coinvolta. Si documenta questo punto con il verbale dei carabinieri e, se possibile, con testimonianze.
Se nessun cartello di segnalazione avvisava della presenza di selvaggina su un tratto noto per le attraversate di animali, il gestore della strada (Stato, provincia, comune) può essere messo in causa per difetto di manutenzione o di segnalazione.
Quando nessuna di queste piste porta a risultati e il conducente non ha una garanzia sufficiente, il Fondo di Garanzia delle Assicurazioni Obbligatorie di danni (FGAO) può intervenire per indennizzare i danni corporei. Questo ricorso rimane limitato ai danni fisici e presuppone di costituire un dossier specifico.
Ridurre il rischio di collisione con un animale selvatico
Circa 40.000 collisioni tra veicoli e animali selvatici si verificano ogni anno in Francia. La popolazione di cinghiali continua a crescere: per la stagione 2024-2025, circa 881.372 cinghiali sono stati prelevati, un record in aumento di circa il 2% rispetto all’anno precedente.
Le zone più esposte sono le strade bordate di boschi e coltivazioni, particolarmente all’alba e al crepuscolo. Ridurre la velocità al calar della notte in zona boschiva rimane la misura più efficace. Un cinghiale adulto può pesare più di cento chili: a 90 km/h, l’energia dell’impatto è sufficiente a deformare l’intera parte anteriore di un veicolo.
Quando un cartello triangolare segnala il passaggio di selvaggina, si solleva il piede dall’acceleratore e si scruta il margine della strada. Se un animale appare nei fari, si frena in linea retta senza sterzare bruscamente. Un’uscita per evitare il cinghiale finisce spesso nel fossato o di fronte, con conseguenze più gravi della collisione stessa.
Un buon contratto, un riflesso di dichiarazione rapida e una guida adeguata in zona a rischio formano il trittico che fa la differenza tra un sinistro ben gestito e una controversia che si incaglia.