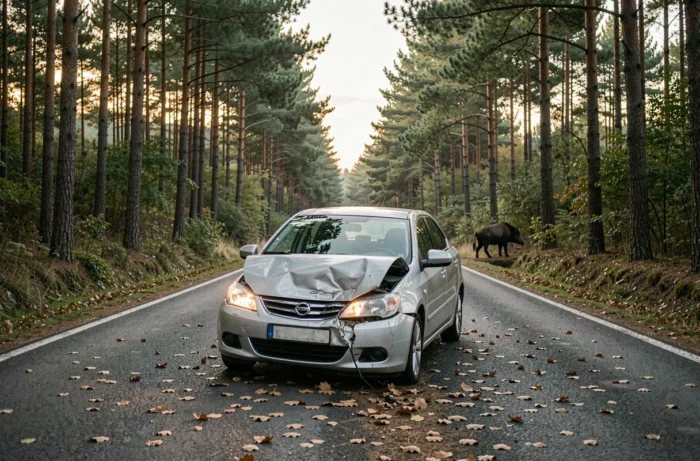
Um javali de várias dezenas de quilos surgiu diante do capô, a colisão durou uma fração de segundo, mas as consequências se estendem por semanas. Entre a beira da estrada, o boletim a ser redigido sozinho e as trocas com a seguradora, cada etapa conta para não perder a indenização. Veja como gerenciar um acidente com um javali, do asfalto até o processo de sinistro.
Segurança da área após uma colisão com um javali
Não estamos falando aqui de um acidente clássico entre dois veículos. Um javali atingido a uma velocidade moderada pode deformar um para-choque, explodir um radiador ou travar a direção. O primeiro reflexo é avaliar se o veículo ainda pode rodar.
Se o carro estiver imobilizado, acendemos os sinais de emergência e colocamos o triângulo de sinalização a uma distância segura, especialmente à noite em uma estrada sem iluminação. Saímos do veículo pelo lado oposto à circulação, com o colete refletivo colocado.
O animal ainda pode estar vivo. Nunca se aproxime de um javali ferido: mesmo no chão, ele pode atacar ou morder. Chamamos a gendarmaria, que, se necessário, contatará um tenente de caça ou um guarda-florestal para intervir. Este também é o momento de fotografar a cena, os danos no veículo, a posição do animal e as marcas na estrada.
Quando gerenciamos um acidente com um javali em um carro, essas provas visuais tiradas no local constituem a base do processo de indenização. Sem elas, a seguradora pode contestar a natureza do sinistro.
Declaração de sinistro e prazo de cinco dias úteis
O prazo legal para declarar o sinistro à seguradora é de cinco dias úteis a partir da data do acidente. Após esse prazo, a cobertura pode ser recusada ou reduzida. Isso não é um conselho, é uma cláusula contratual padrão.
Documentos a reunir para o processo
Um dossiê sólido acelera o tratamento. Aqui está o que devemos reunir antes de contatar a seguradora:
- O boletim de ocorrência ou o recibo de registro de queixa fornecido pela gendarmaria, que atesta a natureza do acidente (colisão com animal selvagem)
- As fotos tiradas no local: danos no veículo, marcas de sangue ou pelos, ambiente da estrada
- O boletim amigável preenchido sozinho (marcando a caixa “um único veículo envolvido”), com um esboço da situação
- O certificado de registro e os dados do contrato de seguro de automóvel
Enviamos a declaração por carta registrada com aviso de recebimento, mesmo que a seguradora aceite uma declaração online ou por telefone. O registro cria uma prova de data, e é a única que vale em caso de litígio.
Por que chamar a gendarmaria, não apenas a seguradora
A gendarmaria não está lá para o boletim no sentido clássico. Mas sua intervenção gera um boletim que classifica o evento como colisão com um animal selvagem. Sem esse documento, a seguradora poderia reclassificar o sinistro como uma saída de estrada simples, o que altera a cobertura de acordo com as garantias do contrato.
Garantia de automóvel e indenização: o que realmente cobre o contrato
Todos os contratos de seguro de automóvel não tratam esse tipo de sinistro da mesma maneira. A distinção se dá em um ponto específico: a colisão com um animal selvagem está sob a garantia “danos de colisão” ou “todos os riscos”, e não apenas a responsabilidade civil.
Com um seguro de terceiros, não se recebe nada pelos danos materiais no próprio veículo. O seguro de terceiros cobre os danos causados a terceiros, não a si mesmo. Para obter uma indenização pelas reparações, é necessário ter, no mínimo, uma garantia de danos de colisão, ou melhor, uma garantia de todos os riscos.
Franquia e impacto no bônus-malus
Uma franquia se aplica na maioria dos contratos. Seu valor varia de acordo com as seguradoras e as modalidades, portanto, verificamos as condições particulares antes de iniciar o processo. Um acidente com um javali não gera malus: a colisão com um animal selvagem é classificada como um sinistro sem terceiro identificado, o que preserva o coeficiente de redução-aumento.
Esse é um ponto que muitos motoristas ignoram e que evita renunciar à declaração por medo de ver seu prêmio aumentar.
Recurso contra um terceiro e papel do FGAO
Na maioria dos casos, ninguém é identificado como responsável: o javali não tem proprietário. O condutor arca com a franquia e se baseia em seu próprio contrato. Duas exceções merecem ser conhecidas.
Se caçadores estavam em ação e o animal atravessou a estrada fugindo de uma batida, a responsabilidade da sociedade de caça ou da federação departamental pode ser acionada. Documentamos esse ponto com o boletim de ocorrência da gendarmaria e, se possível, com depoimentos.
Se nenhum sinal de trânsito alertava sobre a presença de caça em um trecho conhecido por travessias de animais, o gestor da estrada (Estado, departamento, município) pode ser responsabilizado por falta de manutenção ou sinalização.
Quando nenhuma dessas opções resulta e o condutor não tem garantia suficiente, o Fundo de Garantia das Seguradoras Obrigatórias de Danos (FGAO) pode intervir para indenizar os danos corporais. Esse recurso é limitado aos danos físicos e requer a constituição de um dossiê específico.
Reduzir o risco de colisão com um animal selvagem
Cerca de 40.000 colisões entre veículos e animais selvagens ocorrem a cada ano na França. A população de javalis continua a crescer: para a temporada 2024-2025, cerca de 881.372 javalis foram abatidos, um recorde com um aumento de cerca de 2% em um ano.
As áreas mais expostas são as estradas cercadas por florestas e culturas, especialmente ao amanhecer e ao crepúsculo. Reduzir a velocidade ao cair da noite em áreas florestais continua sendo a medida mais eficaz. Um javali adulto pode pesar mais de cem quilos: a 90 km/h, a energia do impacto é suficiente para deformar toda a parte frontal de um veículo.
Quando um sinal triangular indica a passagem de caça, diminuímos a velocidade e observamos as laterais da estrada. Se um animal aparecer nos faróis, freamos em linha reta sem fazer uma manobra brusca. Um desvio para evitar o javali muitas vezes termina na vala ou em frente, com consequências mais graves do que a colisão em si.
Um bom contrato, um reflexo de declaração rápida e uma condução adequada em áreas de risco formam o tríptico que faz a diferença entre um sinistro bem gerenciado e um litígio que se arrasta.